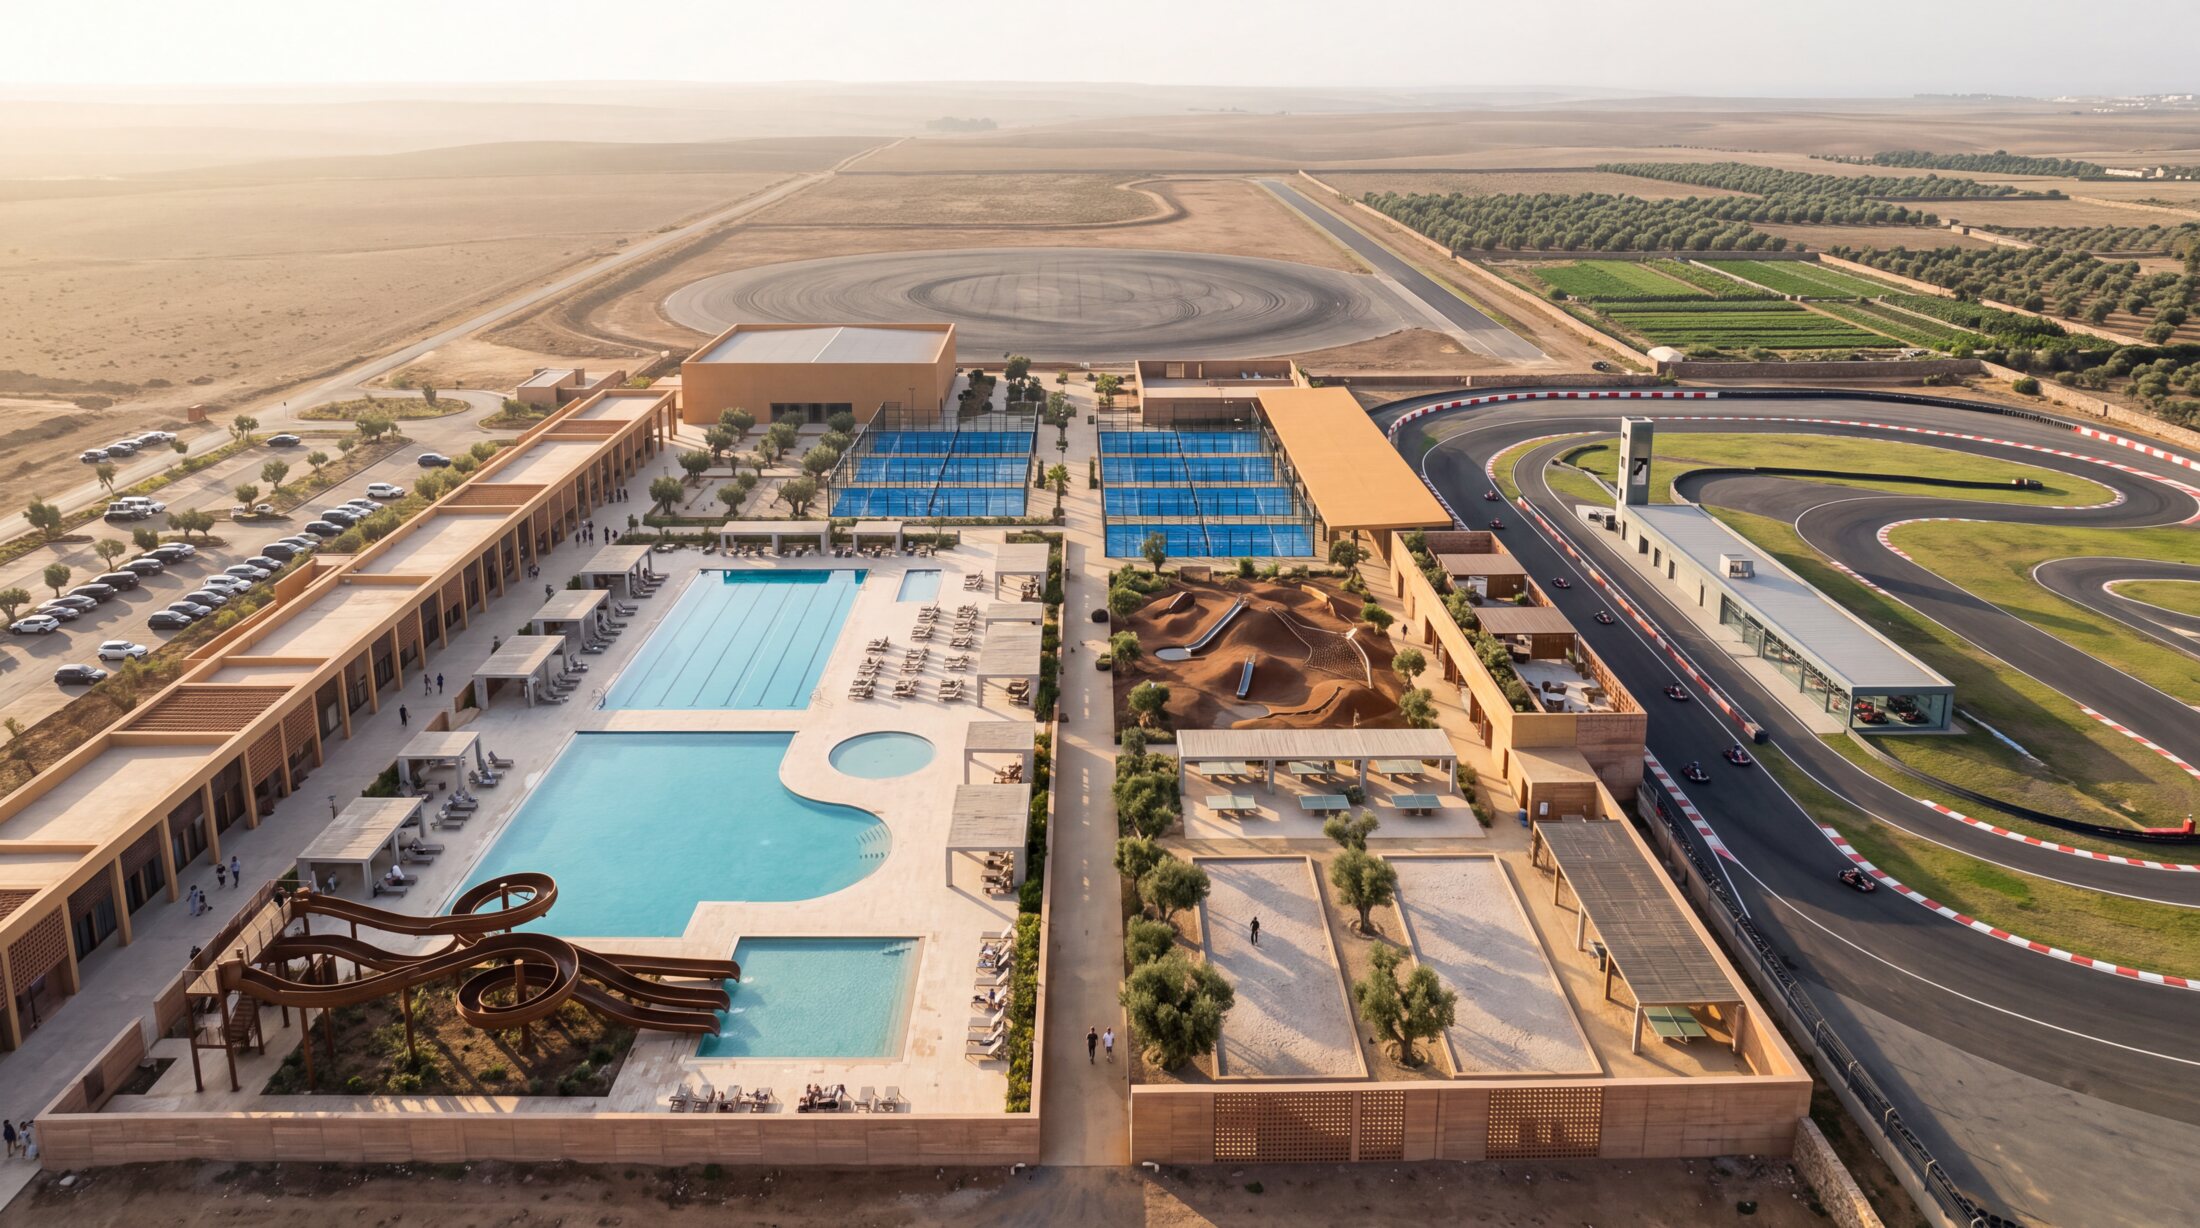
APEX ZAËR
Parc motorsport et loisirs, 40 hectares en bail de trente ans, Sidi Yahya Zaër, préfecture de Skhirate-Témara. Demande : 102 MDH de dette en deux tranches, adossés à 100 MDH de fonds propres.
Porteur : Ismaïl Hasni. Convention : [S] = sourcé, [H] = hypothèse de modélisation.
L'affaire en six chiffres.
Une capitale de 5 millions d'habitants, zéro circuit.
Un opérateur marocain, VGK, exploite le modèle karting multi-activités depuis 1996 à Benslimane. Prix relevés : 220 DH la session chez VGK, 230 DH à Marrakech. Le modèle retient 200 DH de prix moyen annuel.
Huit lignes de recette, année 5.
En MDH, année 5. Total 94,4. Première ligne : 25 % du total, aucune concentration.
12 karts × 4 départs/h × 12 h = 576 sessions/jour.
195 j × 45 % + 170 j × 12 % = 62 294 sessions/an.
× 200 DH = 12,5 MDH ; junior et biplaces : +3,4.
P&L sur sept ans, scénario central.
| MDH | An 1 | An 2 | An 3 | An 4 | An 5 | An 6 | An 7 |
|---|---|---|---|---|---|---|---|
| Chiffre d'affaires | 19,0 | 38,0 | 57,0 | 78,0 | 94,4 | 102,0 | 108,0 |
| Charges d'exploitation, loyer compris | 20,9 | 32,5 | 43,3 | 54,8 | 63,4 | 67,4 | 70,2 |
| EBITDA | -1,9 | 5,5 | 13,7 | 23,2 | 31,0 | 34,6 | 37,8 |
| Marge EBITDA | -10 % | 14 % | 24 % | 30 % | 33 % | 34 % | 35 % |
| Dotations aux amortissements | 10,8 | 10,8 | 10,8 | 14,9 | 14,9 | 14,9 | 14,9 |
| EBIT | -12,7 | -5,3 | 2,9 | 8,3 | 16,1 | 19,7 | 22,9 |
190 MDH en deux phases. La seconde est conditionnée.
| Phase | Contenu | MDH |
|---|---|---|
| Phase 1, ouverture | Pistes, flotte, padel, restauration, galerie, accueil, VRD | 128 |
| Phase 2, année 4 | Halle indoor, zone aquatique, extension enfants et padel | 62 |
| Total CAPEX | 190 |
Chaque devis fournisseur porte une mention d'origine ; chaque expédition, un certificat EUR.1 [S : accord Maroc-UE en vigueur depuis mars 2012].
202 MDH, équilibrés.
| Emplois | MDH |
|---|---|
| CAPEX phase 1 | 128 |
| CAPEX phase 2 | 62 |
| Réserve de service de la dette (DSRA) | 12 |
| Total | 202 |
| Ressources | MDH |
|---|---|
| Fonds propres en numéraire | 100 |
| Dette, tranche A (t0) | 40 |
| Dette, tranche B (année 4, conditionnée) | 62 |
| Total | 202 |
Service de la dette et DSCR, années 1 à 10.
| MDH | A1 | A2 | A3 | A4 | A5 | A6 | A7 | A8 | A9 | A10 |
|---|---|---|---|---|---|---|---|---|---|---|
| EBITDA | -1,9 | 5,5 | 13,7 | 23,2 | 31,0 | 34,6 | 37,8 | 38,8 | 39,4 | 40,0 |
| Service de la dette | 2,8 | 2,8 | 2,8 | 10,5 | 10,5 | 15,0 | 15,0 | 15,0 | 15,0 | 15,0 |
| DSCR | DSRA | 1,96 | 4,89 | 2,21 | 2,96 | 2,31 | 2,53 | 2,59 | 2,63 | 2,67 |
| Encours fin d'année | 40,0 | 40,0 | 40,0 | 98,7 | 95,1 | 86,8 | 77,9 | 68,4 | 58,2 | 47,3 |
Ce que nous demandons à la banque.
Tranche A · 40 MDH
Maturité 12 ans, différé d'amortissement de 36 mois à compter de la mise en service. Tirage à l'ouverture du chantier, conditions suspensives documentaires standard.
Tranche B · 62 MDH
Maturité 12 ans, différé 24 mois. Tirage en année 4, conditionné aux cinq critères d'exploitation constatés par le commissaire aux comptes.
Sûretés proposées
Nantissement du fonds de commerce et du matériel, délégation des recettes, DSRA de 12 MDH séquestrée. Pas d'hypothèque foncière : le terrain est en bail ; la durée du bail (30 ans) excède la maturité.
Covenant proposé
DSCR ≥ 1,35 testé annuellement hors périodes de différé. Trajectoire modélisée : minimum 1,96 (année 2), médiane 2,59. Marge de 0,61 point au plus serré.
Sortie année 10 : MOIC et TRI par scénario.
| Bas | Central | Haut | |
|---|---|---|---|
| Tranche B tirée | jamais | année 4 | année 4 |
| EBITDA année 10 | 17 | 40 | 55 |
| VE de sortie (5,5× / 6,5× / 7,5× EBITDA) | 94 | 260 | 413 |
| Dette résiduelle | 11 | 47 | 47 |
| Distributions cumulées a1-a10 | 39 | 123 | 233 |
| MOIC sur 100 MDH | 1,2× | 3,5× | 6,0× |
| TRI equity | 2,1 % | 15,5 % | 23,8 % |
Effet sur l'EBITDA de l'année 5.
| Variable | Variation | EBITDA an 5 | Écart |
|---|---|---|---|
| Référence | 31,0 | ||
| Remplissage karting en pointe | 45 % → 36 % | 28,4 | -2,6 |
| Occupation padel | 57 % → 46 % | 29,7 | -1,3 |
| Panier restauration | 105 → 84 DH | 27,8 | -3,2 |
| Fréquentation aqua | -25 % | 28,5 | -2,5 |
| Masse salariale | +15 % | 27,9 | -3,1 |
| Cumul prudent | 18,7 | -12,3 |
Société de projet, bail de trente ans.
Formalisation
Bail notarié en phase 0, sous condition suspensive de l'autorisation d'exploitation. Aucun appel de fonds avant l'avis de la commission régionale.
Option d'achat
Prix fixé à la signature du bail. La valeur créée par 190 MDH de travaux ne fuit pas vers le bailleur.
Société de projet
SPV dédiée porteuse du bail, des actifs et du crédit. Comptes annuels audités, reporting semestriel à la banque.
Le seul risque fatal est traité par séquencement.
| Risque | Impact | Mitigation |
|---|---|---|
| Refus d'autorisation | fatal | Phase 0 de 2,4 MDH : bail sous condition suspensive, avis de principe de l'agence urbaine avant tout engagement. Perte maximale : 2,4 MDH. |
| Exécution et exploitation | élevé | Directeur issu d'un groupe européen ou contrat de management, tranché avant la levée. Prix fermes, aléas 8 %. |
| Demande sous le scénario bas | moyen | Tranche B jamais tirée ; encours plafonné à 40 MDH ; DSCR bas de cycle 1,78 au cumul prudent. |
| Bruit | faible | Site rural sans riverains immédiats. Étude acoustique, merlons et orientation de piste au dossier. |
| Eau | moyen | Bassins en circuit fermé, réutilisation pour l'irrigation de la ferme, bilan hydrique publié au dossier. |
Chaque chiffre est sourcé ou déclaré hypothèse.

Comité après l'avis de principe de l'agence urbaine.
Phase 0 : six mois, 2,4 MDH, bail notarié sous condition suspensive, études de flux et acoustique, avis de principe. Le dossier de crédit se présente avec ces pièces.
Ismaïl Hasni · APEX ZAËR · Document confidentiel, diffusion soumise à l'accord du porteur.